

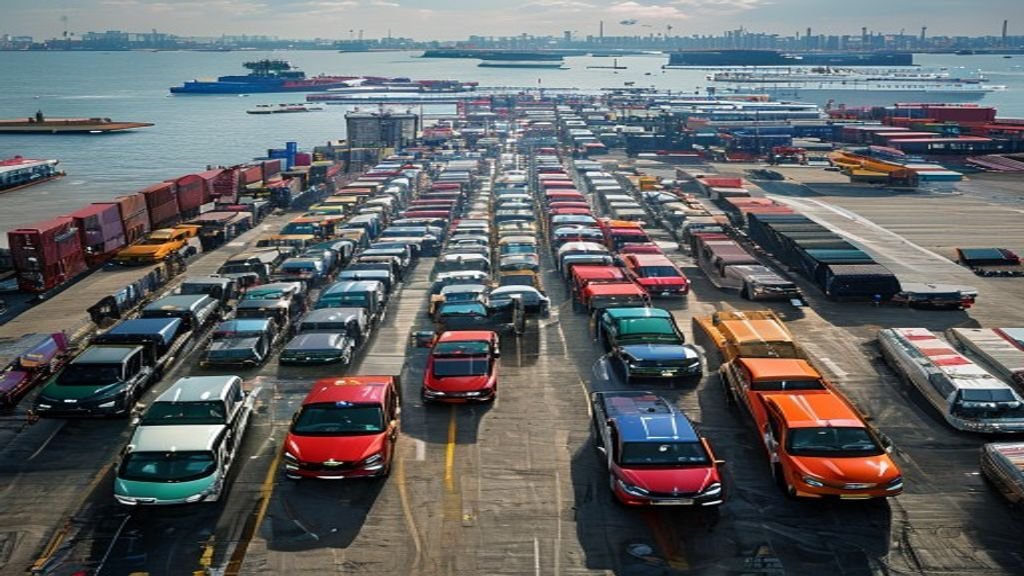
La Grande Divergence : Contraction du marché intérieur et envolée des exportations
Le premier semestre 2026 a présenté un contraste saisissant dans le paysage automobile mondial. Alors que le marché intérieur chinois a connu une contraction historique, les volumes du commerce transfrontalier ont pulvérisé les records précédents, créant des opportunités d'approvisionnement sans précédent pour les acheteurs, concessionnaires et importateurs B2B internationaux.
Selon les données récentes de l'industrie, les ventes totales d'automobiles sur le marché intérieur chinois au premier semestre 2026 ont chuté de 21,1 % pour s'établir à 9,921 millions d'unités, en raison de la fluctuation des prix du pétrole, des changements de politiques et d'une sévère guerre des prix intérieure qui a érodé les marges des concessionnaires. Cependant, ce ralentissement intérieur a directement alimenté un pivot agressif vers les marchés internationaux. Au cours de la même période, les exportations automobiles de la Chine ont bondi de 65,3 % pour atteindre 5,096 millions d'unités. Fait crucial pour les acheteurs mondiaux axés sur la transition énergétique, les exportations de véhicules à nouvelle énergie (VNE) ont atteint 2,355 millions d'unités, représentant une part massive de 46,2 % du volume total des exportations.
Pour les négociants et importateurs mondiaux, cette divergence signale un environnement d'offre hautement concurrentiel. Les constructeurs nationaux, désireux de sécuriser des parts de marché à l'étranger, ont considérablement élargi la disponibilité des véhicules neufs et d'occasion à l'exportation, offrant ainsi des conditions d'approvisionnement favorables aux concessionnaires internationaux.
Redéfinir la « bonne voiture » : Le virage mondial vers la valeur et la technologie
Comprendre le consommateur final est crucial pour la planification des stocks B2B. Le rapport McKinsey 2026 Mobility Consumer Pulse révèle un profond bouleversement dans la psychologie des acheteurs mondiaux. Les pressions économiques remodèlent les comportements d'achat, 32 % des répondants mondiaux retardant leurs achats et 45 % envisageant des véhicules plus petits pour maîtriser leurs budgets.
Plus important encore, la définition d'une « bonne voiture » a évolué. Environ 50 % des acheteurs mondiaux opèrent désormais avec un budget inférieur à 40 000 $. Pourtant, les contraintes budgétaires n'ont pas abaissé les attentes ; au contraire, 60 % des consommateurs privilégient le « rapport qualité-prix », exigeant davantage de technologie, de performance et de qualité à des prix accessibles. L'ère des simples guerres des prix s'achève, remplacée par une « guerre de la valeur » où la rentabilité et la densité des équipements sont primordiales.
De plus, la technologie intelligente n'est plus un luxe. Les systèmes avancés d'aide à la conduite (ADAS) et les expériences de cockpit numérique sont passés du statut de fonctionnalités supplémentaires à celui de critères d'achat essentiels. En Chine, 50 % des consommateurs sont prêts à changer de marque pour bénéficier de meilleures capacités de conduite autonome. Pour les importateurs, l'approvisionnement en véhicules équipés d'ADAS robustes et d'écosystèmes logiciels intuitifs est désormais une stratégie obligatoire pour séduire les acheteurs modernes.
Focus sur les marchés régionaux : Naviguer dans la diversité des demandes mondiales
Asie du Sud-Est : Le boom des VE et des importations
L'Asie du Sud-Est continue de s'imposer comme un corridor à forte croissance pour les importations automobiles. Le Vietnam, en particulier, mène la charge. Au premier semestre 2026, les ventes de véhicules électriques à batterie (VEB) au Vietnam ont bondi de 71 % pour atteindre 115 986 unités. Le marché automobile vietnamien dans son ensemble a progressé de 15 %, fortement tiré par les véhicules importés et hybrides. Pour les concessionnaires régionaux, l'approvisionnement en VE abordables et en hybrides efficaces provenant de pôles manufacturiers asiatiques établis représente une voie hautement lucrative.
Europe : Adoption record des VE malgré les obstacles tarifaires et de confiance
L'Europe reste un marché critique pour les véhicules électrifiés. Les données du premier trimestre 2026 indiquent que 680 000 VE ont été vendus en Europe, soit une augmentation de 15 % sur un an, portant le taux de pénétration à 17,5 %. Les rapports de PwC soulignent des niveaux records d'adoption de la mobilité électrique, stimulés par les préoccupations environnementales et l'amélioration des infrastructures.
Cependant, le marché européen présente des défis complexes pour les importateurs. L'UE a mis en place des droits compensateurs sur les VE chinois allant de 17 % à 38 %. De plus, bien que la notoriété de la marque soit élevée — 54 % des consommateurs européens considérant les constructeurs automobiles chinois comme des leaders de la technologie des VEB — la conversion réelle sur le marché accuse un retard. Les marques chinoises ne détiennent actuellement qu'environ 12 % de parts de marché en Allemagne et 21 % au Royaume-Uni. Cet écart est largement attribué à un manque de confiance envers la marque, à des préoccupations en matière de sécurité des données et à des réseaux de services après-vente insuffisants. Les importateurs qui ciblent l'Europe doivent prioriser les fournisseurs capables de garantir un support local robuste et une conformité rigoureuse.
Aperçu mondial du T1 : La domination de la Chine dans la production de VNE
À l'échelle macroéconomique, les ventes mondiales de VE ont atteint environ 3,7 millions d'unités au premier trimestre 2026, en hausse de 12 % sur un an. La domination de la Chine dans ce secteur est absolue, avec une part mondiale de 57 %, suivie par l'Europe (18 %) et l'Amérique du Nord (12 %). Cette concentration de la production signifie que les chaînes d'approvisionnement mondiales pour les véhicules électrifiés neufs et d'occasion resteront fortement ancrées dans les écosystèmes chinois de fabrication et d'exportation.
Recommandations stratégiques d'approvisionnement pour les importateurs et concessionnaires B2B
Pour tirer parti de ces tendances du premier semestre 2026, les entreprises de commerce extérieur automobile, les importateurs et les concessionnaires devraient adopter les ajustements stratégiques suivants :
- Capitaliser sur le surplus d'offre : Tirer parti de la contraction actuelle du marché intérieur dans les principaux pôles manufacturiers pour négocier de meilleures conditions d'approvisionnement pour les véhicules neufs et d'occasion. La poussée agressive pour les volumes d'exportation crée un marché d'acheteurs.
- Prioriser les véhicules à « forte densité de valeur » : Réorienter l'attention des stocks vers des modèles offrant des équipements haut de gamme — tels que des ADAS avancés, des habitacles intelligents et une autonomie étendue — à des prix inférieurs à 40 000 $, afin de s'aligner sur les 60 % de consommateurs exigeant un excellent rapport qualité-prix.
- Diversifier les marchés cibles : Bien que l'Europe offre des marges élevées, les barrières tarifaires et les exigences après-vente sont importantes. Étendre de manière agressive les réseaux d'approvisionnement et de vente dans des régions à forte croissance et favorables aux tarifs, comme l'Asie du Sud-Est, l'Amérique latine et le Moyen-Orient, où la demande de VNE et d'hybrides abordables s'accélère.
- Investir dans les écosystèmes après-vente : Pour les marchés où la notoriété de la marque est élevée mais la confiance faible (comme l'Europe), nouer des partenariats avec les équipementiers d'origine (OEM) ou des prestataires tiers pour établir des chaînes d'approvisionnement fiables en pièces de rechange et des réseaux de services, afin de convertir la notoriété de la marque en fidélité à long terme.
Conclusion
Le premier semestre 2026 marque un tournant décisif dans le commerce automobile mondial. La transition des guerres des prix intérieures vers une concurrence mondiale axée sur la valeur exige que les acheteurs B2B soient plus stratégiques que jamais. En alignant les stratégies d'approvisionnement sur l'envolée des volumes d'exportation, la demande mondiale de véhicules intelligents à forte valeur ajoutée et les spécificités des marchés régionaux, les concessionnaires et importateurs internationaux peuvent sécuriser un avantage concurrentiel solide dans le paysage automobile en constante évolution.