

Introduction : Le changement de paradigme des véhicules électriques en 2026
L'industrie automobile mondiale est entrée dans une phase de transformation en 2026, caractérisée par le déplacement des centres d'innovation, des stratégies d'exportation agressives et des ajustements structurels profonds. Selon les analyses récentes du marché, les ventes mondiales de véhicules à nouvelle énergie (VNE) ont atteint environ 10,25 millions d'unités au premier semestre 2026, marquant une augmentation de 14 % en glissement annuel. Pour les acheteurs, les négociants et les importateurs B2B, comprendre ces mutations macroéconomiques est crucial pour s'orienter dans l'évolution des chaînes d'approvisionnement et des réglementations commerciales.
Leadership en innovation : la Chine et l'Allemagne en tête
La hiérarchie traditionnelle de l'innovation automobile est en train d'être réécrite. Le Rapport mondial 2026 sur l'innovation des véhicules électriques du Centre de gestion automobile allemand révèle que le paysage mondial de l'innovation des véhicules électriques a formé une structure de double leadership entre la Chine et l'Allemagne. Évaluant 867 innovations de production en série dans 36 groupes automobiles, le rapport met en évidence une étape significative : les constructeurs automobiles chinois ont atteint le sommet du classement mondial pour la première fois depuis le début de l'évaluation en 2005.
En 2026, les constructeurs automobiles chinois représentent 32,4 % du score total d'innovation, devançant de peu l'Allemagne à 31,9 %. Cet écart de 0,5 point de pourcentage souligne une course à l'armement technologique féroce, allant bien au-delà de la simple électrification pour englober les véhicules définis par logiciel et les systèmes de conduite autonome avancés. La concurrence sur le marché est passée d'un leadership initial à pôle unique à une compétition entre les grands constructeurs traditionnels tirant parti de stratégies multi-marques et les entreprises chinoises exécutant des itérations technologiques rapides.
- Geely Group : A décroché la première place de l'indice d'innovation spécifique aux véhicules électriques avec un score supérieur à 200, grâce à son déploiement multi-marques et sa technologie de recharge ultra-rapide de 450 kW, leader de l'industrie.
- BYD : Classé premier de l'indice d'innovation global, dépassant Volkswagen et Mercedes-Benz, en grande partie grâce à son déploiement pionnier de l'aide à la conduite et à la navigation à grande vitesse de niveau 2+ dans les voitures compactes et à ses vastes portefeuilles de brevets.
- Volkswagen et Mercedes-Benz : Ont fait preuve d'une forte résilience, VW se classant deuxième de l'indice global et Mercedes conservant son avance dans le segment du luxe.
- Tesla et les constructeurs américains : Tesla a chuté à la sixième place de l'indice spécifique aux véhicules électriques, reflétant un affaiblissement plus large de l'élan d'innovation parmi les constructeurs automobiles américains.
L'essor des exportations : Naviguer entre les tarifs douaniers et les marchés émergents
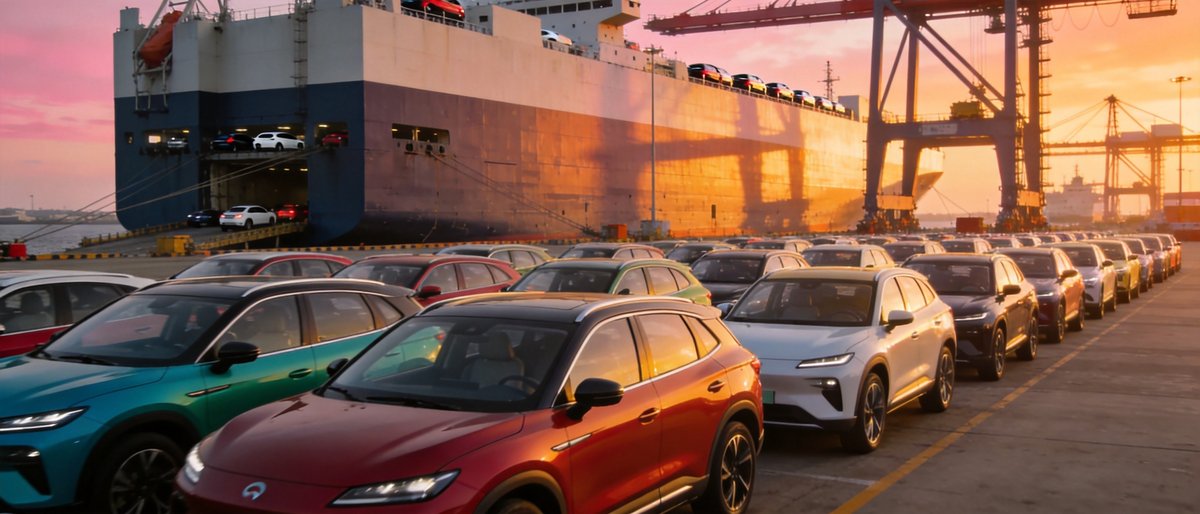
Alors que les marchés intérieurs des régions matures font face à la saturation et aux transitions politiques, les canaux d'exportation sont devenus le principal moteur de croissance des VNE chinois. Au premier semestre 2026, les exportations chinoises de VNE ont représenté environ 31 % des ventes totales, une forte augmentation par rapport aux 15 % du premier semestre 2025, avec des volumes d'exportation cumulés en hausse de près de 120 % en glissement annuel.
Cette explosion des exportations est motivée par trois facteurs principaux : un effet de base faible lié à l'enquête anti-subventions de l'UE de l'année précédente, une ruée vers les exportations avant la mise en œuvre de nouveaux tarifs douaniers, et une compétitivité accrue des produits sur les marchés émergents. Les données du premier trimestre 2026 montrent que la Chine a exporté 650 000 unités (en hausse de 30 %), le Mexique, le Brésil et l'Asie du Sud-Est s'imposant comme les trois premiers marchés.
Implications commerciales et stratégies tarifaires
Pour les importateurs mondiaux, l'environnement réglementaire reste un facteur critique. Les droits compensateurs de l'UE, allant de 17 % à 38 %, sont en vigueur depuis février 2026. En réponse, les constructeurs (OEM) chinois accélèrent la production localisée. Notamment, l'usine de BYD en Hongrie est prévue pour la fin de l'année 2026 afin de contourner ces tarifs. Par ailleurs, la capacité moyenne des batteries pour les véhicules de janvier à mai a atteint 68,4 kWh (en hausse de 34 % en glissement annuel). Cette croissance est tirée par une montée en gamme de la structure de consommation, les politiques de prime à la casse orientant la demande vers des modèles plus grands des segments B et C. Pour les importateurs B2B, cela signale un déplacement vers des segments de véhicules électriques haut de gamme à plus forte marge sur les marchés outre-mer.
Réalignement stratégique : plateformes universelles et intégration de la chaîne d'approvisionnement
Pour l'avenir, les fondements structurels du commerce automobile mondial s'orientent vers la modularité et l'intégration verticale. La dernière analyse de Frost & Sullivan prévoit que les ventes mondiales de véhicules électriques à batterie (VEB) passeront de 17,8 millions d'unités en 2024 à environ 32,6 millions d'unités d'ici 2031. La croissance devrait s'accélérer au-delà de 2027 à mesure que les OEM introduisent des véhicules électriques à moindre coût et que les gouvernements durcissent les réglementations sur les émissions.
Pour atteindre l'accessibilité financière et l'efficacité de fabrication, les OEM mondiaux accélèrent la transition vers des plateformes de véhicules électriques universelles. Cette stratégie prend en charge plusieurs segments de véhicules et chimies de batteries, réduisant ainsi considérablement les coûts de développement. En outre, les constructeurs renforcent leurs chaînes d'approvisionnement grâce à une plus grande intégration verticale et à une fabrication localisée, étendent leurs investissements dans les infrastructures de recharge ultra-rapide et explorent les technologies de batteries de nouvelle génération telles que les batteries sodium-ion et à l'état solide.
Dynamiques régionales : Ce que cela signifie pour le commerce automobile mondial
Les données régionales du premier trimestre 2026 soulignent des stratégies divergentes que les négociants B2B doivent surveiller :
- Corée du Sud : La localisation des batteries porte ses fruits. Les « Big 3 » des batteries mettent en service des usines en Amérique du Nord, garantissant la conformité à l'IRA et atténuant les risques de transition liés aux FEOC jusqu'en 2026. L'usine de Hyundai en Géorgie et les fortes exportations de véhicules hybrides vers l'Europe soulignent une approche équilibrée.
- Japon : Maintien de la domination des hybrides avec 340 000 ventes de véhicules hybrides (48 % de parts de marché) au premier trimestre. Les tests routiers du prototype à l'état solide de Toyota et l'intégration de la plateforme de véhicules électriques Honda-Nissan signalent un pivot prudent mais stratégique.
- États-Unis : La mise en œuvre des FEOC de l'IRA signifie que les composants de batterie impliquant des entités chinoises perdent leurs crédits, au profit des fabricants de batteries coréens. Le prototype Model 2 de Tesla et la réduction des pertes sur les véhicules électriques pour GM et Ford indiquent un marché intérieur qui arrive à maturité, bien que fortement réglementé.
- Europe : Confrontée à de fortes pressions liées aux pénalités CO2, la plupart des constructeurs automobiles n'ayant pas atteint leurs objectifs du premier trimestre et faisant face à des milliards d'amendes. Cette pression réglementaire pourrait augmenter la dépendance de l'Europe à l'égard des véhicules électriques et des composants de batterie importés et rentables, à condition qu'ils puissent naviguer dans le paysage tarifaire.
Conclusion : Adapter les stratégies B2B pour la prochaine phase de croissance
Le paysage automobile de 2026 est défini par la double force de l'ascension technologique chinoise et du pivot stratégique des OEM mondiaux vers des plateformes modulaires et rentables. Pour les acheteurs et négociants B2B internationaux, le succès dans cet environnement requiert de l'agilité. Les stratégies d'approvisionnement doivent tenir compte des barrières tarifaires régionales, telles que les droits compensateurs de l'UE et les règles FEOC de l'IRA américaine, tout en capitalisant sur la compétitivité croissante des VNE chinois sur les marchés émergents. Alors que l'industrie passe d'une adoption motivée par les politiques à une maturité motivée par le marché, ceux qui aligneront leurs chaînes d'approvisionnement sur les nouvelles réalités des plateformes universelles et de la production localisée de batteries s'assureront un avantage concurrentiel distinct dans le commerce automobile mondial.