

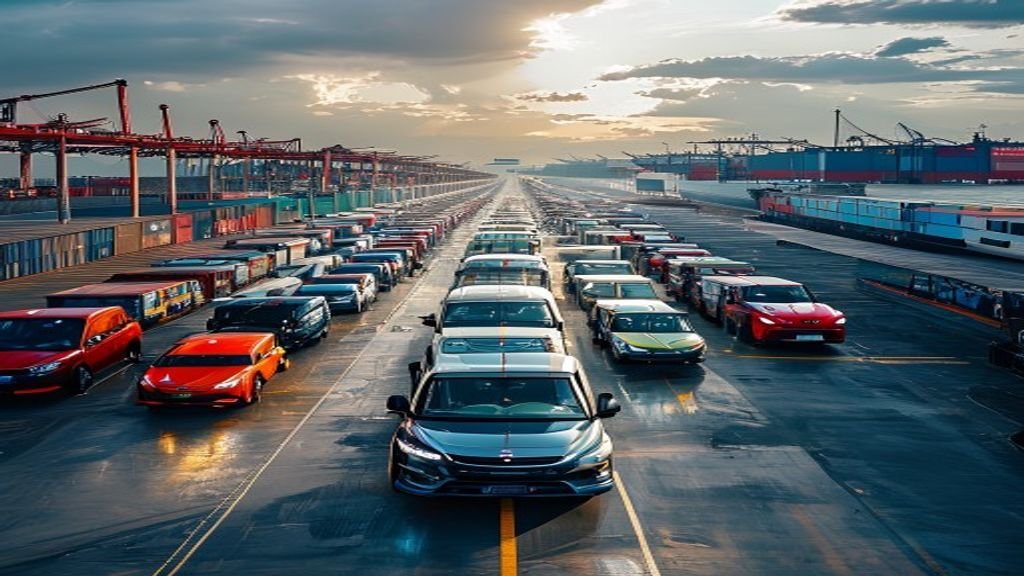
Le jalon H1 2026 : les volumes d‘exportation battent les records Le premier semestre 2026 a marqué un tournant historique pour le paysage commercial automobile mondial. Selon les données publiées par l‘Association chinoise des constructeurs automobiles (CAAM), les exportations automobiles de la Chine ont atteint un chiffre stupéfiant de 1,037 million d‘unités en juin 2026, marquant la première fois dans l‘histoire que les exportations mensuelles ont dépassé le seuil d‘un million d’unités. Cela représente une hausse monumentale de 75,1% sur un an et une augmentation de 11,6% sur un mois. Pour le premier semestre de l‘année, les exportations totales d’automobiles ont atteint 5,096 millions d’unités, reflétant une croissance robuste de 65,3% en glissement annuel. Cette performance d‘exportation explosive a efficacement compensé un marché intérieur difficile, où les ventes de H1 ont totalisé 15,02 millions d‘unités, soit une baisse de 4,1% en glissement annuel. Pour les acheteurs internationaux, les commerçants et les importateurs, ces données soulignent une réalité critique : la capacité de fabrication chinoise pivote de plus en plus vers les marchés mondiaux, créant des opportunités d‘approvisionnement sans précédent.
La grande divergence : la demande nationale d‘EV et la demande étrangère de PHEV L‘une des tendances les plus significatives qui façonnent le marché des exportations est la divergence marquée des préférences en matière de trains électriques entre les acheteurs nationaux et internationaux. Alors que le marché intérieur continue à favoriser les véhicules électriques à batterie (BEV), les marchés étrangers montrent un appétit insatiable pour les véhicules électriques hybrides rechargeables (PHEV). Les données de la China Passenger Car Association (CPCA) mettent en évidence ce changement structurel. Sur le marché intérieur pendant la période H1 2026, les ventes de BEV ont atteint 4,987 millions d‘unités (augmentation de 13% sur un an), tandis que les ventes de PHEV ont chuté à 2,457 millions d‘unités (diminution de 2,5%). Inversement, le récit des exportations est complètement différent :
Juin Exportations BEV : 309 000 unités (augmentation de 1,4 fois par rapport à l‘année précédente). Juin Exportations PHEV : 214 000 unités (augmentation de 1,9 fois sur un an). Exportations H1 BEV : 1,433 million d‘unités (augmentation de 1,1 fois sur un an). Exportations de PHEV H1 : 922 000 unités (augmentation de 1,4 fois par an).
Pour les traders B2B ciblant des régions avec une infrastructure de recharge en développement, telles que certaines parties de l‘Afrique, du Moyen-Orient, de l’Amérique latine et de l’Asie du Sud-Est, les PHEV offrent le pont parfait. Ils offrent l‘expérience de conduite électrique pour les trajets urbains tout en éliminant l’anxiété liée à la distance pour les voyages de longue distance. Les agences d‘approvisionnement signalent actuellement une demande massive à l’étranger pour les PHEV chinois, avec des consommateurs individuels et des concessionnaires cherchant activement des canaux d‘achat directs.
Outlook H2 2026 : Changements structurels et la trajectoire des 10 millions d‘unités Alors que nous entrons dans le deuxième semestre 2026, les analystes du secteur prévoient une continuation de cette croissance guidée par les exportations, bien qu‘avec des améliorations structurelles. Selon les prévisions stratégiques de Gast Auto, le total des exportations annuelles du commerce automobile devrait dépasser le seuil des 10,2 millions d‘unités, conservant un taux de croissance annuel de plus de 40 %. Cependant, la composition de ces exportations va changer. Gast prévoit que les exportations de véhicules à énergie nouvelle (NEV) dépasseront les véhicules à moteur à combustion interne (ICE), représentant plus de 50% du volume total des exportations au deuxième semestre de l‘année. Cela est motivé par l‘amélioration continue de l’infrastructure de recharge dans les marchés émergents et des politiques fiscales favorables dans des régions comme l‘Asie du Sud-Est et l’Europe. Pendant ce temps, les exportations de véhicules à carburant traditionnels font face à des vents contraires. Des ajustements des politiques fiscales et des règles de notation de localisation dans des marchés clés comme la Russie et l‘Europe devraient limiter les volumes d’exportations ICE. Par conséquent, le modèle de croissance des exportations est en train de passer d‘une expansion à large base à une phase de croissance hautement structurée, fortement dépendante des NEV et de la demande des marchés émergents.
La restructuration mondiale : ce qu‘elle signifie pour l’approvisionnement international Alors que le moteur d‘exportation de la Chine tourne à plein régime, l’industrie automobile mondiale au sens large est confrontée à d‘intenses pressions de coûts et à une restructuration. Le Global Automotive Outlook H2 2026 de Morningstar note que les ventes mondiales de véhicules légers restent en baisse de plus de 4 % par rapport à l‘année précédente jusqu’en mai 2026. Les fabricants d‘équipement d’origine (OEM) du monde entier accélèrent les initiatives de restructuration, en se concentrant sur la réduction des coûts, la localisation de la production et la rationalisation de la capacité. Les constructeurs automobiles européens et japonais, en particulier, font face à une pression significative sur les revenus et à des défis concurrentiels. Les tendances de notation du crédit dans le secteur restent majoritairement négatives. Pour les importateurs automobiles mondiaux, cet environnement macroéconomique présente à la fois des risques et des opportunités. D‘une part, les stratégies de tarification agressives et l’itération rapide des marques chinoises forcent les constructeurs automobiles hérités à s‘adapter, ce qui peut potentiellement conduire à une tarification plus compétitive dans les segments des voitures d‘occasion et neuves. D‘autre part, les incertitudes géopolitiques et la demande régionale inégale exigent des traders de diversifier leurs portefeuilles d‘approvisionnement et de rester agiles dans la navigation dans les paysages tarifaires changeants.
Manuel de sourcing stratégique pour les traders automobiles mondiaux Pour tirer parti de ces tendances H2 2026, les acheteurs internationaux et les sociétés commerciales doivent envisager les ajustements stratégiques suivants :
Prioriser l‘approvisionnement en PHEV pour les marchés émergents : Avec la croissance de l’exportation de PHEV dépassant celle des VEV, sécurisez les chaînes d‘approvisionnement pour les PHEV chinois de haute qualité. Ces véhicules sont très attrayants dans les régions où les réseaux de recharge publique sont encore en pleine maturation. Capitalisez sur la dominance des NEV : Comme les NEV sont prévues à dépasser 50 % du volume d‘exportations de la Chine, assurez-vous que vos partenariats d‘inventaire et de logistique sont optimisés pour les véhicules hybrides électriques à batterie et plug-in, y compris les arrangements spécialisés de transport Ro-Ro et de conteneurs. Surveiller les changements tarifaires et politiques : Avec l‘intensification des environnements commerciaux dans des régions comme le Brésil et l’UE, restez informé des réglementations locales sur les importations, des certifications vertes et des ajustements tarifaires pour garantir la conformité et maintenir les marges bénéficiaires. Restructuration OEM à l‘aide d’un levier : Au fur et à mesure que les constructeurs automobiles hérités restructurent et optimisent leurs portefeuilles, les marchés secondaires des voitures d‘occasion et des nouveaux modèles de voitures spécifiques peuvent présenter des opportunités d‘arbitrage lucratives pour les traders bien connectés.
Le deuxième semestre de 2026 promet d‘être une période pivotale pour le commerce automobile mondial. En comprenant les profonds changements structurels dans les préférences des trains électriques et les dynamiques de fabrication mondiales, les acheteurs B2B peuvent se positionner pour capturer la valeur maximale dans ce marché en évolution rapide.